Auf dem Papier gehören die Landwirte, Nahrungsmittelhersteller und Landtechnikproduzenten zu den Gewinnern des vergangenen Jahres. Der Umsatz im deutschen Agribusiness hat erstmals die 300-Milliarden-Euro-Marke geknackt, die Zahl der Beschäftigten ist so hoch wie nie. Doch statt Freudentaumel herrscht Niedergeschlagenheit. Nach einem noch zuversichtlichen ersten Halbjahr ist die Stimmung im Sommer 2023 total gekippt.

„Die Landwirtschaft sieht sich erneut mit sehr hohen Kosten konfrontiert, aber die Preise für landwirtschaftliche Erzeugnisse sind wieder deutlich zurückgegangen“, sagt Christian Janze, Partner beim Prüfungs- und Beratungsunternehmen „Ernst & Young“ (EY) in Hannover. Im aktuellen Konjunkturbarometer für das Agribusiness in Deutschland zeichnen die EY-Wirtschaftsexperten zusammen mit Agrarforschern aus Göttingen, Gießen und Hohenheim ein von Zukunftssorgen geprägtes Lagebild. Der zweitwichtigste Sektor des verarbeitenden Gewerbes nach der Automobil-Industrie stellt sich auf harte Zeiten ein.
„Der Sektor ist im vergangenen Jahr um 12,6 Prozent gewachsen. Das ist zwar ein Rekordergebnis, das jedoch fast ausschließlich über den Preis und nicht über die Menge erzielt wurde. 2023 war, wenn man die reinen Zahlen betrachtet, ein positives Ausnahmejahr nach einer langen Durststrecke, in der zahlreiche Betriebe hierzulande gerade einmal kostendeckend produzieren konnten“, stellt Janze fest. Die guten Umsätze dürften nicht über die strukturellen Probleme der deutschen Landwirtschaft hinwegtäuschen, die seit Jahren von einem Anstieg regulatorischer Maßnahmen geplagt sei.
Die Enttäuschung in der Branche über die ausbleibende Zeitenwende in der Agrarpolitik sei deswegen auch gewaltig. Zudem hätten der zu nasse Herbst und daraufhin verfaulende Wintersamen in zahlreichen Regionen die schlechte Stimmung zusätzlich getrübt. Der Subventionsabbau – etwa beim Agrardiesel – sei dann der sprichwörtliche Tropfen gewesen, der das Fass zum Überlaufen brachte, so der EY-Experte.
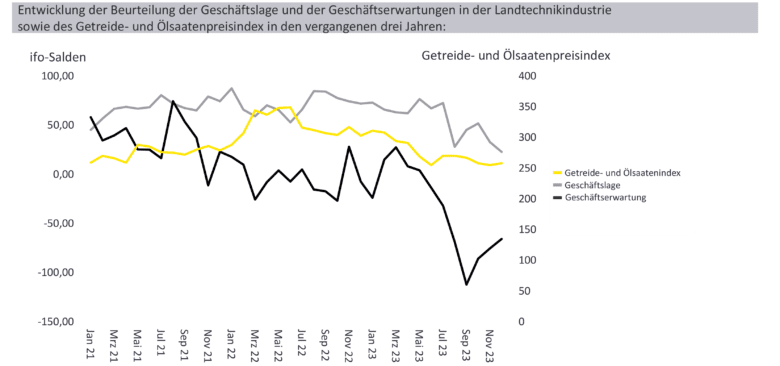
„Die deutsche Landtechnikindustrie ist einer der ersten Sektoren, der Investitionszurückhaltung aus der Landwirtschaft zu spüren bekommt. Sie ist daher ein Gradmesser für das, was im Agribusiness insgesamt kommen könnte“, weiß Janze. Bei einer Exportquote von inzwischen 77,5 Prozent beliefern die deutschen Landmaschinenhersteller insbesondere auch die EU-Nachbarstaaten Frankreich, Polen, Italien und Österreich. „In den vergangenen 18 Monaten waren die Auftragsbücher unter anderem aufgrund von Nachholeffekten nach Corona so gut gefüllt wie selten zuvor – nun hat sich der Wind gedreht“, sagt der EY-Experte und ist beim Blick auf den Ifo-Geschäftsklimaindex selbst verblüfft: „Das haben wir so noch nie gesehen, dass wir trotz der Rekordumsätze in 2023 einen so negativen Ausblick auf die Geschäftserwartungen des kommenden Jahres haben.“
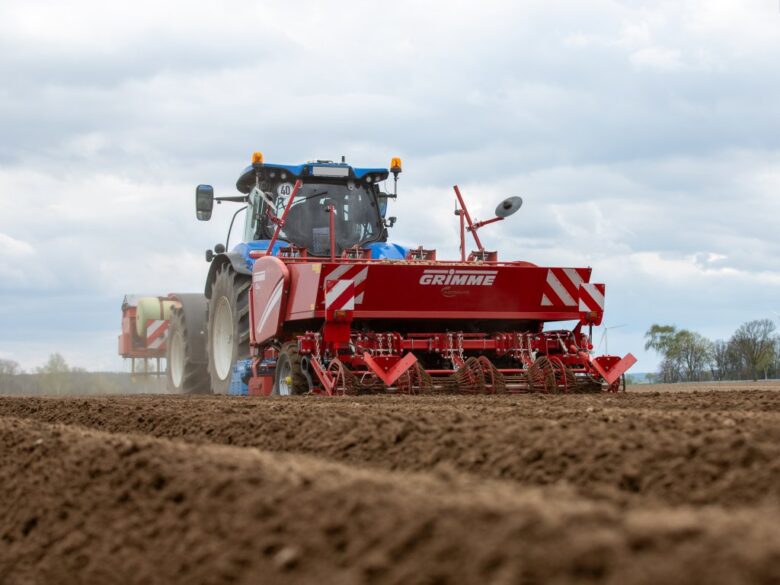
Der Pessimismus der auf dem europäischen Markt konzentrierten Landtechnikunternehmen, die vor allem in Nordrhein-Westfalen und Niedersachsen einen wichtigen Wirtschaftsfaktor darstellen, ist laut Janze nicht unbegründet. „Das wesentliche Wachstum findet in anderen Regionen statt: Nordamerika, Asien oder Afrika. Das sind Märkte, wo die deutsche Landtechnik teilweise schon Marktanteile erschlossen hat, aber auch auf große Wettbewerber stößt. Hier müssen sich deutsche Landtechnikhersteller mit technischen Innovationen gegen die starke Konkurrenz vor Ort durchsetzen. Die Frage ist, ob die deutsche Landtechnikindustrie über genügend finanzielle Kraft verfügt, um auch in diesen Märkten nachhaltig zu wachsen.“
Nach dem russischen Angriff auf die Ukraine haben sich viele Agrarprodukte wie etwa Sonnenblumen, Mais, Soja, Weizen oder andere Getreidesorten dramatisch verteuert. „Diese Kostensteigerungen waren aufgrund zahlreicher Maßnahmen – unter anderem vonseiten der Politik – allerdings nur von kurzer Dauer. Der globale Agrarmarkt hat funktioniert. Da, wo zum Beispiel die Ukraine ausgefallen ist, wurden die Produktionsmengen durch neue Anbieter ausgeglichen“, berichtet Janze.
„Wichtig war, dass sich die meisten Agrarexporteure mit Exportrestriktionen zurückgehalten haben, sodass die Handelsmengen auf den Weltmärkten nicht weiter verknappt wurden“, ergänzt Prof. Ramona Teuber vom Institut für Agrarpolitik und Marktforschung der Justus-Liebig-Universität Gießen. Infolge des russischen Angriffskriegs habe es jedoch deutliche Marktverschiebungen gegeben. „China ist stark darauf aus, seine Agrarimporte weiter zu diversifizieren und seine Abhängigkeiten von den USA, Kanada und Australien zu reduzieren. Zu wessen Gunsten? Russlands Exporte nach China steigen nach den Marktbeobachtungen sehr stark an“, sagt Janze. Kritisch sehen die beiden Agribusiness-Experten, dass die Landwirtschaft in Deutschland weiterhin von Mineraldüngerimporten – allen voran Stickstoff – abhängig ist.
„Russlands Stellung als größter globaler Dünger- und Gasexporteur verdeutlichte die Verwundbarkeit eines auf Mineraldünger aufgebauten Systems der konventionellen Landwirtschaft, das sich auf wenige Handelspartner konzentriert“, sagt Teuber. Die Zukunft der Nahrungsmittelversorgung sei deswegen auch von der Verfügbarkeit erneuerbarer Energien in Deutschland abhängig, die für die energieintensive Herstellung von Stickstoffdünger benötigt werden. Ansonsten bestehe weiterhin die Gefahr, dass bei einer globalen Düngemittelkrise die deutsche Agrarproduktion beeinträchtigt wird. Die globale Versorgungslage bei Getreide habe sich im Vergleich zum Kriegsbeginn gemessen an Ernte und Beständen kaum verbessert.
Bei der deutschen Ernährungsindustrie hat der Außenhandel zwar etwas an Bedeutung gewonnen. Der überwiegende Umsatz des mit 238 Milliarden Euro größten Teilgebiets im Agribusiness wird jedoch im Inland erwirtschaftet, die Exportquote liegt insgesamt bei knapp 22 Prozent. Wichtigste Einzelbranche ist die Fleischwirtschaft mit einem Gesamtumsatz von fast 50 Milliarden Euro, dahinter folgt die Milchwirtschaft mit 36,4 Milliarden Euro. „Die Fleischwirtschaft ist wesentlich pessimistischer als die Ernährungsindustrie insgesamt“, berichtet Teuber und erklärt das mit rückläufigen Produktions- und Exportmengen.
Zudem sei der Ausblick nicht gerade positiv: „Im laufenden Jahr werden die Umsätze in der Fleischwirtschaft tendenziell stagnieren, insbesondere aufgrund höherer Anforderungen an die Tierhaltung infolge der Entscheidung des Lebensmitteleinzelhandels, bis 2030 nur noch Produkte der Haltungsformen 3 und 4 ins Sortiment zu nehmen, und aufgrund bleibender Unsicherheiten bei der Absatz- und Vermarktungssituation deutscher Produkte.“
Obwohl die Molkereiunternehmen ebenfalls von der Marktumstellung betroffen sind, blickt die Milchwirtschaft tendenziell optimistisch ins neue Jahr. Ein zuverlässiger Indikator ist das aber nicht, denn die Stimmung in der Branche ist seit zehn Jahren von einem ständigen Auf und Ab geprägt. „Das spiegelt die großen Unsicherheiten wider“, erklärt Teuber, „die Milchpreise spielen dabei eine Rolle, aber auch die Entwicklung der Nachfrage nach Milchprodukten oder der Stallumbau.“